Come Richiedere Carta di Credito Unicredit Card Flexia Gold
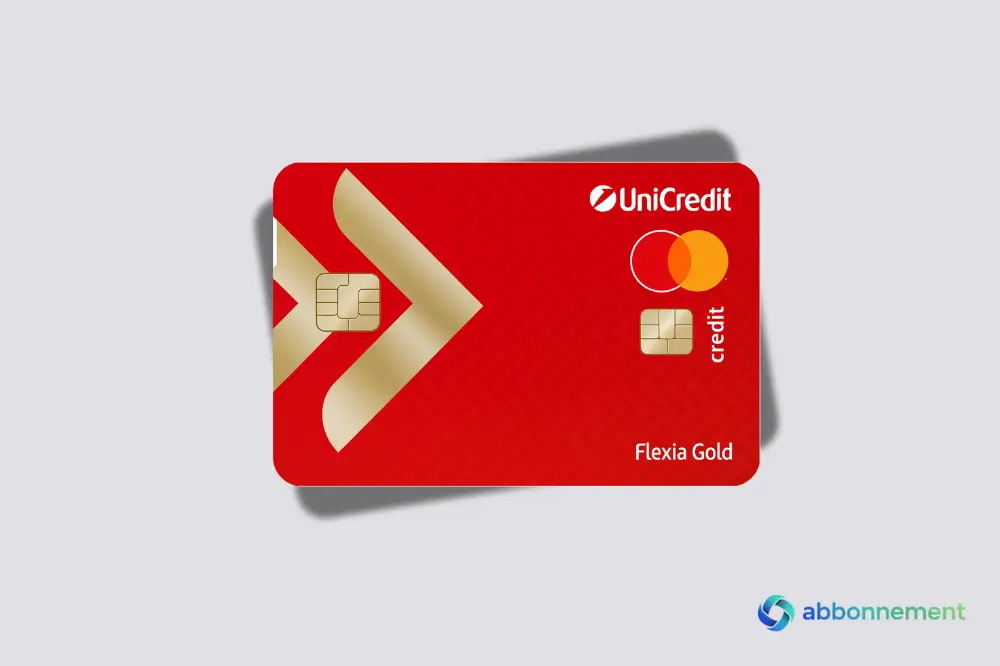
Guida pratica su come richiedere la Carta di Credito UniCredit Flexia Gold in Italia. Troverai requisiti, documenti, procedura, costi, plafond e modalità di gestione della carta.
La Flexia Gold è una carta di credito a rimborso opzionale riservata ai correntisti UniCredit. Prima di presentare la richiesta è utile verificare le condizioni aggiornate, la documentazione eventualmente richiesta e le modalità di rimborso disponibili.
Documenti necessari e requisiti per la richiesta
Per richiedere la UniCreditCard Flexia Gold è necessario essere correntista UniCredit. La banca si riserva inoltre la valutazione del merito creditizio prima di concedere la carta e il relativo plafond.
Documento d’identità e Codice Fiscale: tieni a disposizione un documento valido e il Codice Fiscale o la Tessera Sanitaria, qualora siano richiesti durante la procedura.
Documentazione di reddito: UniCredit può richiedere informazioni o documenti utili alla valutazione della richiesta. La documentazione può variare in base alla situazione del richiedente, quindi non è corretto considerare un determinato documento reddituale come obbligatorio per tutti.
Per i cittadini extra UE, possono essere richiesti documenti aggiuntivi relativi all’identità e alla regolare permanenza in Italia, in funzione della procedura e della situazione personale.
Se presenti la richiesta attraverso un canale digitale, segui le indicazioni mostrate da UniCredit per l’identificazione e l’eventuale trasmissione della documentazione. Non è necessario presumere che SPID o CIE siano sempre richiesti per completare la domanda.
Procedura passo-passo: online o in filiale
Richiesta: la Flexia Gold è destinata ai correntisti UniCredit. Verifica nell’area dedicata alle carte e nei canali UniCredit disponibili per il tuo conto le modalità con cui puoi presentare la richiesta.
Richiesta in filiale: puoi rivolgerti alla tua filiale UniCredit per ricevere informazioni sulla carta, sulle condizioni e sulla procedura di richiesta. Porta con te un documento valido e l’eventuale documentazione che la banca ti abbia indicato.
Firma del contratto: prima della conclusione della richiesta dovrai prendere visione della documentazione contrattuale e delle condizioni economiche applicate alla carta.
Valutazione del credito: UniCredit valuta il merito creditizio e decide se concedere la carta e quale disponibilità di spesa assegnare. La richiesta non comporta quindi un’approvazione automatica.
Esito della richiesta: l’esito viene comunicato secondo le modalità previste dalla banca. In caso di approvazione, la carta viene successivamente prodotta e consegnata.
Costi, commissioni e tassi (TAEG) aggiornati
Quota annua: il canone attuale della UniCreditCard Flexia Gold è di 78 €. Il costo di emissione della carta è di 10 €, mentre una carta familiare o aggiuntiva ha un canone di 57 €.
Commissioni sui prelievi: per ogni anticipo di contante tramite ATM è prevista una commissione del 4% dell’importo prelevato, con un minimo di 2,50 €.
Tassi di interesse (modalità revolving): per la modalità revolving UniCredit indica attualmente un TAN fisso del 13,90%. Il TAEG indicato nell’esempio rappresentativo è del 20,82%, calcolato su un capitale di 3.000 € e considerando anche il canone annuale della carta.
Rateizzazione degli acquisti: oltre al rimborso a saldo, è possibile rateizzare determinati acquisti secondo le modalità previste da UniCredit. Le condizioni e i costi dipendono dal piano scelto e dalla documentazione contrattuale.
Usa il TAEG per confrontare il costo complessivo del credito, ma verifica sempre anche il singolo piano di rimborso, il canone e le eventuali commissioni applicabili.
Limiti, plafond e gestione del fido
Plafond: la Flexia Gold prevede attualmente una disponibilità di spesa fino a 15.000 €, assegnata da UniCredit sulla base della valutazione della richiesta. Il limite effettivamente concesso può quindi essere inferiore.
Valutazione del fido: l’importo della disponibilità viene stabilito dalla banca considerando il profilo del richiedente e gli elementi utilizzati nella valutazione del merito creditizio.
Gestione della disponibilità: puoi controllare il saldo, i movimenti e le principali informazioni relative alla carta attraverso l’App Mobile Banking UniCredit e gli altri servizi di Banca Multicanale disponibili.
Gestione flessibile del rimborso: la carta viene emessa con rimborso a saldo, ma puoi scegliere, secondo le condizioni previste, di rateizzare uno, più o tutti gli acquisti effettuati e contabilizzati. Per gli acquisti rateizzabili sono previste durate differenti in base all’importo e al piano scelto.
Monitoraggio costante: controllare regolarmente il plafond residuo e i movimenti consente di tenere sotto controllo la disponibilità utilizzata e le spese effettuate.
Tempi di approvazione, attivazione e consegna della carta
Tempi di approvazione: UniCredit non indica sulla pagina del prodotto un intervallo universale valido per tutte le richieste. La durata della valutazione può dipendere dalla singola pratica e dalle verifiche necessarie.
Consegna della carta: dopo l’approvazione, UniCredit indica che la carta viene consegnata tramite corriere entro 15 giorni dalla data di approvazione della richiesta.
Notifiche sullo stato della pratica: per conoscere lo stato della richiesta è necessario utilizzare i canali di comunicazione indicati da UniCredit durante la procedura. Non è quindi opportuno considerare e-mail o notifiche sull’app come modalità garantite per ogni fase.
Come attivare la carta: dopo averla ricevuta, puoi attivare la Flexia Gold tramite App Mobile Banking o Banca via Internet, se aderisci al servizio di Banca Multicanale.
Sono inoltre disponibili Banca via Telefono, il Servizio Clienti UniCreditCard, gli ATM BancoSmart e le Casse Veloci; è possibile effettuare l’attivazione anche tramite un acquisto presso un POS, inserendo la carta e digitando il PIN.
In caso di ritardi: se la carta non viene consegnata entro il periodo indicato da UniCredit o riscontri problemi nell’attivazione, utilizza i canali di assistenza della banca per verificare la situazione della pratica.
Controlli creditizi (CRIF), tutela dati e consigli per l’esito della pratica
Consultazione delle banche dati creditizie: nell’ambito della valutazione del merito creditizio, UniCredit può effettuare le verifiche previste dalla propria procedura, anche attraverso i Sistemi di Informazioni Creditizie. Non è però corretto presentare l’assenza di ritardi passati come una garanzia di approvazione.
Trattamento dei dati (GDPR): i dati personali forniti durante la richiesta vengono trattati secondo la normativa applicabile in materia di protezione dei dati personali. Per conoscere finalità, modalità e diritti dell’interessato è necessario fare riferimento all’informativa privacy di UniCredit.
Prepara una documentazione completa: quando la banca richiede documenti aggiuntivi, fornire informazioni leggibili, corrette e aggiornate può evitare richieste di integrazione e rallentamenti nella gestione della pratica.
Mantieni sotto controllo le tue esposizioni: ritardi nei pagamenti e altri elementi rilevanti della situazione finanziaria possono essere considerati nella valutazione del merito creditizio. È quindi utile presentare una situazione aggiornata e coerente con le informazioni fornite nella richiesta.
Conserva sempre una copia del contratto e della documentazione informativa ricevuta. Se la richiesta viene rifiutata, puoi chiedere a UniCredit le informazioni previste dalla normativa sulle motivazioni del diniego, nei limiti applicabili alla singola situazione.
Fai clic sul pulsante qui sotto per essere reindirizzato al sito ufficiale di UniCredit e verificare le condizioni aggiornate della Flexia Gold e le modalità disponibili per la richiesta.
Verrai reindirizzato al sito ufficiale della banca